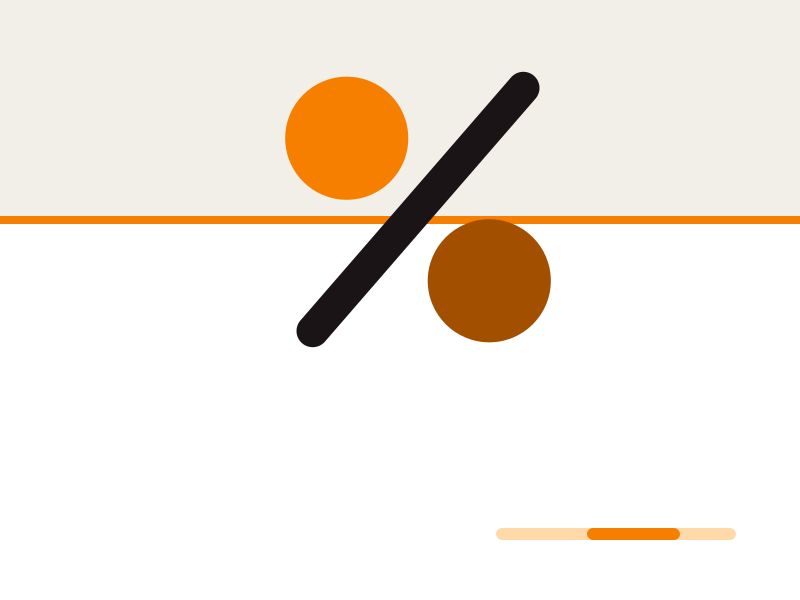
ÅOP er lavet til én ting: at gøre to tilbud sammenlignelige, uden at man selv skal lægge renter og gebyrer sammen.
Det virker, når de to tilbud ligner hinanden. Det virker dårligt, når de ikke gør, og det er værd at vide hvorfor.
Hvad tallet indeholder
Debitorrenten — prisen på selve pengene. Og de omkostninger, der hører til kreditaftalen: oprettelsesgebyr, eventuelle månedlige administrationsgebyrer og andre faste omkostninger.
Det er derfor, ÅOP næsten altid ligger over den rente, der står med store tal i markedsføringen.
Ligger de to tæt på hinanden, er der få gebyrer. Ligger de langt fra hinanden, er der mange.
Hvornår to tal kan sammenlignes
Når beløbet og løbetiden er ens. Så er ÅOP præcis det, den er lavet til, og det laveste tal er det billigste lån.
Er beløb eller løbetid forskellige, sammenligner du to forskellige aftaler og ikke to priser.
Bed i så fald om nye oplysninger på det samme beløb og den samme løbetid. Det koster ingenting og gør sammenligningen gyldig.
Hvorfor korte lån får høj ÅOP
Fordi et fast gebyr fordeles over kort tid. Et oprettelsesgebyr på nogle hundrede kroner over tre måneder giver en meget høj årlig sats.
Kronebeløbet kan samtidig være beskedent. Derfor kan et lån med høj ÅOP være billigere i kroner end et med lav.
Se derfor altid det samlede beløb at betale tilbage ved siden af procenten.
Loftet
På danske forbrugerkreditter må ÅOP ikke overstige 35 procent. Det følger af kreditaftaleloven og gælder alle långivere med dansk tilladelse.
Ved siden af det står omkostningsloftet: de samlede kreditomkostninger må ikke overstige det lånte beløb.
De to arbejder fra hver sin ende — det ene binder hårdest på lange løbetider, det andet på korte.
Hvad tallet ikke dækker
Omkostninger, der først opstår, hvis en betaling udebliver. Rykkergebyrer følger renteloven og er faste kronebeløb.
De optræder derfor ikke i det tilbud, du sammenligner. De opstår først, hvis noget går galt.
Et regneeksempel
To tilbud på 10.000 kr over 24 måneder. Det ene har lav rente og et gebyr på 800 kr; det andet har højere rente og intet gebyr.
Renten alene peger på det første. ÅOP samler begge dele og kan sagtens pege på det andet.
Det er hele grunden til, at tallet findes: det gør de to omkostningstyper til ét sammenligneligt tal.
Variabel rente
Er renten variabel, er ÅOP beregnet på satsen, som den er nu. Ændrer satsen sig efter aftalens vilkår, ændrer den faktiske pris sig med.
Betingelserne for en ændring skal fremgå af de oplysninger, du får, før du bindes.
På en fast rente er ÅOP til gengæld det, det bliver.
Når to tilbud ikke kan sammenlignes
Så er det ikke tallet, der er noget galt med. Det er forudsætningerne.
Bed om oplysninger på det samme beløb og den samme løbetid, eller sammenlign på det samlede beløb at betale tilbage.
Begge veje virker. Den anden virker altid.
ÅOP og det samlede beløb hører sammen
Procenten fortæller, hvor dyrt lånet er pr. år. Kronetallet fortæller, hvad du samlet skal betale.
Læst hver for sig kan begge føre galt af sted. Læst ved siden af hinanden er de svære at misforstå.
Er du i tvivl om et tilbud, er kronetallet det, der binder: det er det beløb, der skal ud af budgettet.
Hvorfor tallet er lovbestemt
Beregningen er ikke den enkelte långivers. Den følger regler, så to udbydere regner ÅOP på samme måde.
Det er dét, der gør sammenligning mulig på tværs af udbydere — og det er derfor tallet skal oplyses, før du bindes.
Hvor du finder tallet
I de oplysninger, långiveren skal give dig, før du bindes af en kreditaftale. De skal gives på papir eller et andet varigt medium.
Der står ÅOP sammen med det samlede beløb at betale tilbage, ydelsens størrelse og antallet af ydelser.
Et tal i en beregner på en forside er et eksempel. Tallet i oplysningerne er dit.